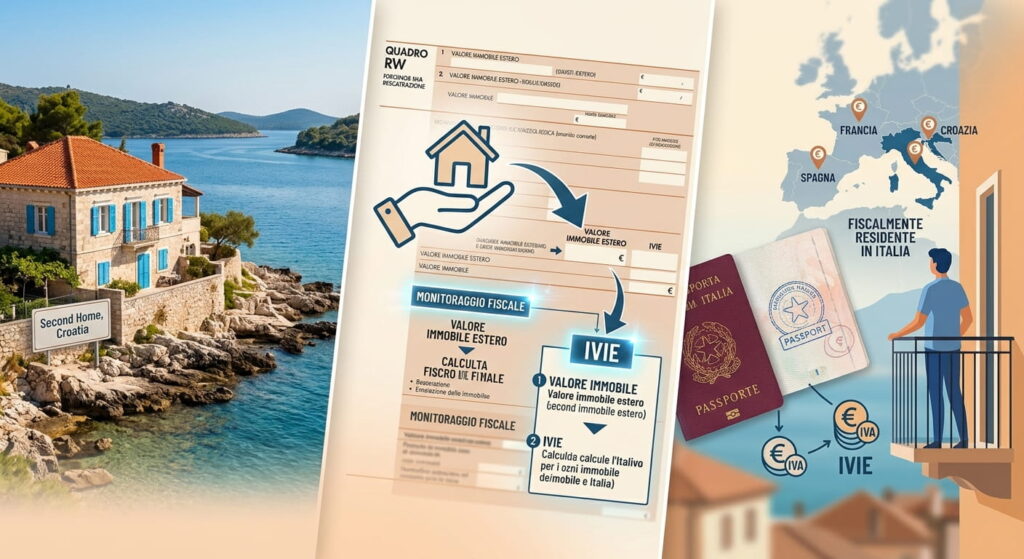
 Possiedi una casa all’estero, magari in Croazia, Spagna, Francia o Svizzera? Anche se l’immobile non è affittato e non produce reddito, potresti avere degli obblighi fiscali in Italia. Vediamo quando bisogna compilare il quadro RW, come funziona l’IVIE e quando è necessario dichiarare l’immobile anche nel quadro RL o nel quadro W del modello 730.
Acquistare una casa all’estero è una scelta sempre più diffusa tra gli italiani. C’è chi compra un appartamento al mare in Croazia, chi una seconda casa in Spagna o in Francia e chi acquista un immobile in Svizzera per motivi familiari o di investimento.
Ma cosa succede quando il proprietario è fiscalmente residente in Italia? L’immobile deve essere dichiarato nella dichiarazione dei redditi italiana? Bisogna pagare ulteriori imposte oltre a quelle già versate nel Paese in cui si trova la proprietà?
La risposta è che gli immobili posseduti all’estero devono generalmente essere dichiarati in Italia ai fini del monitoraggio fiscale e possono essere soggetti all’IVIE, l’imposta sul valore degli immobili situati all’estero.
Non sempre, però, è necessario dichiarare anche un reddito immobiliare. La distinzione dipende soprattutto dal fatto che l’immobile sia locato oppure tenuto a disposizione e dal trattamento fiscale previsto nel Paese in cui si trova.
Vediamo come funziona la dichiarazione degli immobili all’estero, partendo dal caso di una seconda casa in Croazia.
1. Immobili all’estero: quando bisogna dichiararli in Italia?
Il principio generale è che le persone fisiche fiscalmente residenti in Italia sono soggette agli obblighi di monitoraggio fiscale per gli investimenti immobiliari detenuti all’estero.
La normativa di riferimento è l’articolo 4 del decreto legge 167/1990, che disciplina il monitoraggio fiscale delle attività e degli investimenti esteri.
L’obbligo riguarda non soltanto chi acquista direttamente un immobile, ma anche chi ne detiene la proprietà o un altro diritto reale, come usufrutto, uso o abitazione.
Di conseguenza, un contribuente italiano che possiede una seconda casa in Croazia, un appartamento in Spagna oppure un immobile in Francia deve verificare gli obblighi dichiarativi previsti dalla normativa italiana.
È importante sottolineare che il monitoraggio fiscale non dipende dal fatto che l’immobile produca un reddito.
Anche una casa utilizzata esclusivamente durante le vacanze, non affittata e senza alcuna rendita, può essere soggetta all’obbligo di dichiarazione.
La dichiarazione serve infatti all’Amministrazione finanziaria per conoscere gli investimenti patrimoniali detenuti dai contribuenti italiani all’estero.
2. Quadro RW e quadro W: dove dichiarare gli immobili esteri?
Il quadro da utilizzare dipende dal modello di dichiarazione dei redditi presentato.
Chi utilizza il modello Redditi Persone Fisiche deve indicare gli immobili esteri nel quadro RW, dedicato al monitoraggio fiscale degli investimenti e delle attività finanziarie detenuti all’estero.
Chi presenta il modello 730 deve invece utilizzare il quadro W, che assolve una funzione analoga e consente anche di liquidare le imposte patrimoniali dovute sugli immobili esteri.
Nel quadro RW o W devono essere riportate le informazioni necessarie a identificare l’immobile e determinarne il valore, la quota di possesso e il periodo di detenzione.
Tra le informazioni da considerare rientrano:
- Il Paese in cui si trova l’immobile.
- La quota di proprietà o del diritto reale detenuto.
- I giorni di possesso durante l’anno.
- Il valore dell’immobile ai fini fiscali.
- Le eventuali imposte patrimoniali pagate all’estero.
Un aspetto interessante riguarda gli immobili che non hanno subito variazioni durante l’anno.
Le istruzioni dichiarative prevedono infatti un esonero dagli obblighi di monitoraggio per gli immobili esteri per i quali non siano intervenute variazioni nel periodo d’imposta, fermo restando l’eventuale obbligo di liquidazione e versamento dell’IVIE.
Se invece è intervenuta una variazione anche su un solo immobile, occorre prestare attenzione alla compilazione del quadro, considerando anche gli altri immobili esteri posseduti.
L’esonero non deve quindi essere interpretato come una generale possibilità di non dichiarare le proprietà estere.
3. IVIE: cos’è e quanto si paga sugli immobili all’estero?
Oltre al monitoraggio fiscale, i proprietari di immobili esteri possono essere tenuti a pagare l’IVIE, acronimo di Imposta sul Valore degli Immobili situati all’Estero.
Si tratta di un’imposta patrimoniale italiana che interessa le persone fisiche residenti in Italia proprietarie di immobili fuori dai confini nazionali.
L’IVIE è dovuta indipendentemente dall’utilizzo dell’immobile: riguarda quindi sia le abitazioni locate sia quelle tenute a disposizione, salvo le specifiche esenzioni previste dalla normativa.
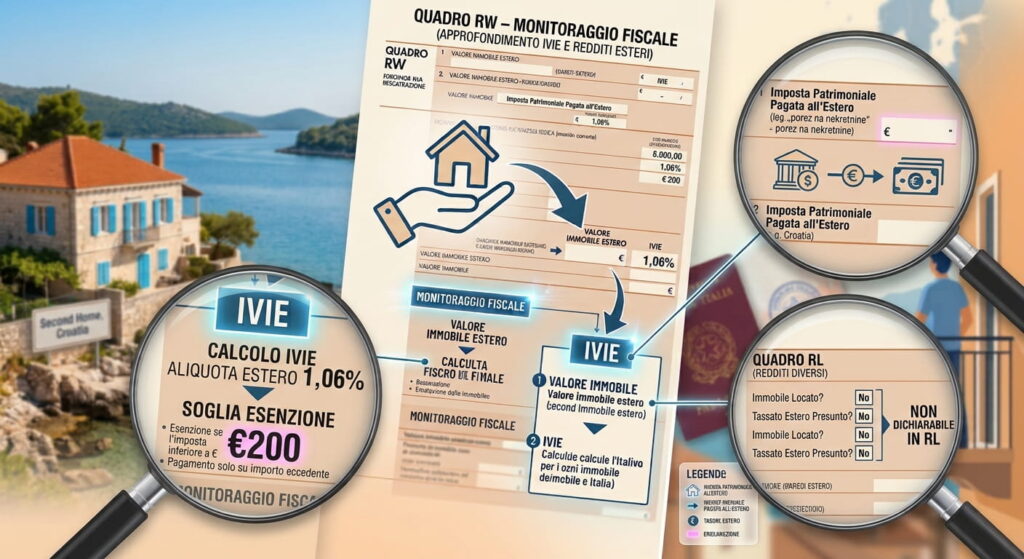
Dal periodo d’imposta 2024 l’aliquota ordinaria è passata dallo 0,76% all’1,06% del valore dell’immobile.
L’imposta viene calcolata proporzionalmente alla quota di possesso e ai mesi durante i quali l’immobile è stato detenuto. Un mese viene considerato per intero se il possesso si è protratto per almeno 15 giorni.
Esiste inoltre una soglia di esenzione: l’IVIE non è dovuta quando l’imposta complessivamente calcolata, prima di considerare le detrazioni per i crediti d’imposta e senza rapportarla alla quota di possesso e al periodo di detenzione, non supera 200 euro.
Attenzione: l’eventuale esenzione dal pagamento dell’IVIE non elimina automaticamente gli obblighi di monitoraggio fiscale.
Come si determina il valore dell’immobile estero?
La base imponibile dell’IVIE dipende dal Paese in cui si trova la proprietà.
Per gli immobili situati in Stati appartenenti all’Unione europea o allo Spazio economico europeo che garantiscono un adeguato scambio di informazioni, si utilizza prioritariamente il valore catastale determinato e rivalutato nello Stato estero ai fini delle imposte reddituali o patrimoniali.
In mancanza di un valore catastale utilizzabile, si fa riferimento al costo risultante dall’atto di acquisto.
Se anche questo non è disponibile o documentabile, si utilizza il valore di mercato rilevabile nel luogo in cui si trova l’immobile.
Per una casa in Croazia, quindi, non è necessariamente corretto utilizzare il prezzo pagato al momento dell’acquisto: bisogna prima verificare l’esistenza e l’utilizzabilità del valore catastale locale ai fini previsti dalla normativa italiana.
4. Imposte pagate all’estero: si possono detrarre dall’IVIE?
Uno degli aspetti più importanti riguarda il rischio di doppia imposizione.
Se il proprietario paga già un’imposta patrimoniale nel Paese in cui si trova l’immobile, può avere diritto a un credito d’imposta da utilizzare per ridurre l’IVIE dovuta in Italia.
La normativa consente infatti di detrarre, fino a concorrenza dell’imposta italiana, l’eventuale imposta patrimoniale versata nello stesso anno nello Stato estero e riferibile all’immobile.
Non tutte le imposte pagate all’estero, però, possono essere portate in detrazione. È necessario verificare la loro natura: un’imposta patrimoniale sull’immobile può dare diritto al credito, mentre tributi di altra natura, spese comunali e oneri per servizi non sono automaticamente detraibili.
È quindi importante conservare la documentazione che attesta il pagamento e la natura del tributo.
Questo aspetto è particolarmente interessante per chi possiede una seconda casa in Croazia.
Dal 2025 la Croazia ha introdotto una nuova imposta annuale sugli immobili, denominata porez na nekretnine. L’imposta è generalmente compresa tra 0,60 e 8 euro per metro quadrato di superficie utile, con importo determinato dalle amministrazioni locali.
Sono previste esenzioni, tra cui quelle per gli immobili utilizzati come abitazione permanente e per determinate locazioni a lungo termine.
Per i proprietari italiani di seconde case croate è quindi opportuno verificare con il proprio consulente fiscale se l’imposta effettivamente pagata, in relazione alla sua natura e al periodo di riferimento, sia riconoscibile come credito ai fini dell’IVIE.
5. Casa all’estero non affittata: bisogna compilare anche il quadro RL?
La compilazione del quadro RW o W non significa necessariamente che sia obbligatorio dichiarare anche un reddito immobiliare.
È proprio questo il punto centrale del caso della casa in Croazia.
Il quadro RL del modello Redditi PF è destinato alla dichiarazione di determinati redditi diversi, tra cui quelli derivanti dagli immobili situati all’estero.
La regola da considerare è che, quando un immobile estero non è locato, non produce redditi effettivi e non è assoggettato a imposizione sui redditi nello Stato in cui si trova, non è necessario dichiararlo nel quadro RL.
La normativa italiana tiene infatti conto del trattamento fiscale previsto dal Paese estero.
Le istruzioni dell’Agenzia delle Entrate distinguono due situazioni:
Immobile non locato e non tassabile nello Stato estero
Se il contribuente possiede una casa all’estero che non viene affittata, non percepisce canoni e lo Stato estero non applica un’imposizione sul reddito immobiliare presunto, non deve dichiarare alcun reddito nel quadro RL.
Resta fermo l’eventuale obbligo di compilazione del quadro RW o W e di pagamento dell’IVIE.
Immobile non locato ma tassabile nello Stato estero
Se invece il Paese in cui si trova l’immobile prevede una tassazione basata su tariffe catastali, rendite presunte o criteri analoghi, occorre verificare le regole dichiarative italiane.
In questo caso può essere necessario indicare nel quadro reddituale il valore risultante dalla valutazione effettuata nello Stato estero, al netto delle eventuali spese ammesse.
La distinzione è importante perché il semplice fatto che una casa non produca canoni di locazione non esclude automaticamente qualsiasi obbligo di dichiarazione reddituale.
6. Il caso pratico: seconda casa in Croazia non affittata
Torniamo al quesito iniziale.
Un contribuente fiscalmente residente in Italia possiede un appartamento in Croazia, utilizzato esclusivamente per le vacanze. L’immobile non è affittato e il proprietario paga un’imposta patrimoniale in Croazia.
Come deve comportarsi nella dichiarazione dei redditi italiana?
La risposta richiede di distinguere gli obblighi di monitoraggio da quelli reddituali.
Quadro RW o quadro W: l’immobile deve essere considerato ai fini del monitoraggio fiscale e dell’eventuale liquidazione dell’IVIE, secondo le regole sopra illustrate.
IVIE: l’imposta italiana deve essere calcolata applicando l’aliquota dell’1,06%, tenendo conto della quota di possesso, del periodo di detenzione e del valore fiscale dell’immobile. Dall’imposta dovuta potrà essere scomputata, se ne ricorrono i requisiti, l’imposta patrimoniale pagata in Croazia.
Quadro RL: non è necessario dichiarare alcun reddito immobiliare se l’appartamento non è locato, non produce redditi e non è soggetto in Croazia a tassazione reddituale basata su una rendita presunta.
La nuova imposta croata sugli immobili, introdotta dal 2025, non va confusa con un’imposta sul reddito: il fatto di pagarla non comporta automaticamente l’obbligo di dichiarare una rendita nel quadro RL.
In conclusione, il contribuente deve occuparsi del monitoraggio fiscale e dell’eventuale IVIE, ma non necessariamente della dichiarazione di un reddito immobiliare.
7. Immobili all’estero: attenzione agli obblighi fiscali italiani
Possedere una casa all’estero non è vietato e non comporta automaticamente una tassazione sul reddito in Italia.
Tuttavia, per chi è fiscalmente residente nel nostro Paese, è importante conoscere gli obblighi dichiarativi e patrimoniali che derivano dalla proprietà.
Il fatto che l’immobile non sia affittato non elimina l’obbligo di monitoraggio fiscale e non esclude il pagamento dell’IVIE.
Allo stesso tempo, non bisogna confondere il monitoraggio patrimoniale con la dichiarazione dei redditi: un immobile non locato e non tassato come reddito nello Stato estero può non richiedere alcuna indicazione nel quadro RL.
La situazione deve essere verificata caso per caso, considerando il Paese in cui si trova l’immobile, la sua destinazione, la normativa fiscale locale e le imposte effettivamente pagate.
Per chi possiede una seconda casa all’estero, conoscere queste regole permette di evitare errori nella dichiarazione dei redditi e, soprattutto, di non pagare più imposte di quelle effettivamente dovute.
Se detieni anche capitali all’estero (conti correnti, depositi, investimenti, criptovalute, conti forex etc.) leggi la nostra guida alla dichiarazione fiscale.