FAQ — Domande Frequenti sull’Apertura e Gestione di un Conto in Svizzera
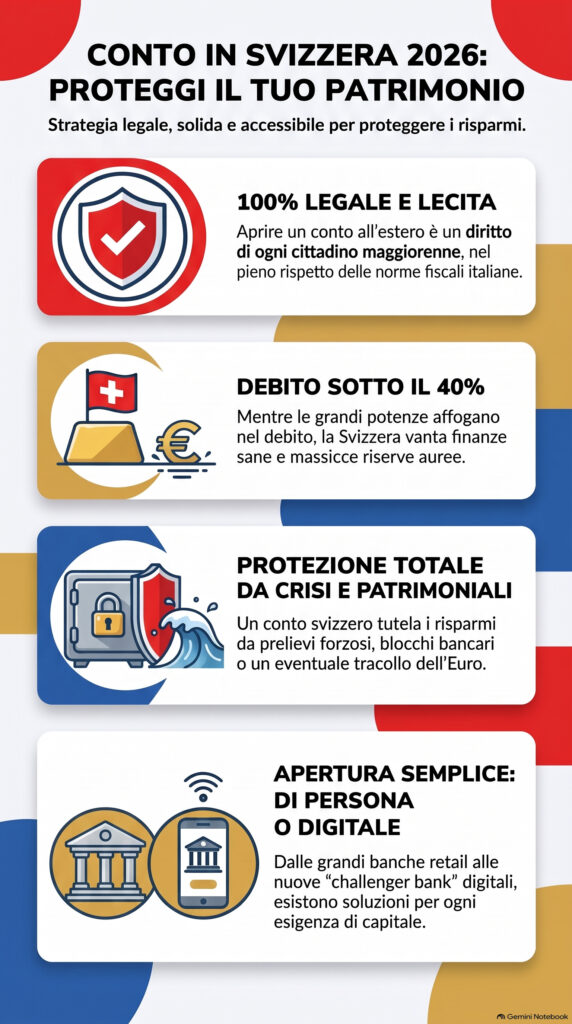
È legale per un cittadino italiano aprire un conto corrente in Svizzera?Aprire e detenere un conto corrente in Svizzera è perfettamente legale e lecito per un cittadino italiano. Chiunque abbia compiuto la maggiore età può instaurare un rapporto bancario oltreconfine, a condizione di rispettare gli obblighi di monitoraggio e dichiarazione fiscale previsti dalla legge italiana.
È possibile aprire un conto bancario svizzero interamente online o a distanza?L’apertura a distanza o online dipende dalla tipologia di istituto scelto. La maggior parte delle banche tradizionali e retail richiede un colloquio di persona e la firma dei documenti in filiale. Tuttavia, alcune neobanche e soluzioni digitali o specifici intermediari consentono ai residenti in Italia di completare la procedura online o tramite video-identificazione.
Quali documenti occorrono per l’apertura del conto? I documenti base necessari sono un documento d’identità in corso di validità (passaporto o carta d’identità elettronica; la versione cartacea rischia di non essere accettata) e una prova di residenza recente. Ai fini delle norme antiriciclaggio, la banca può richiedere anche informazioni e documenti sull’origine economica dei fondi. Per l’apertura via posta tramite intermediario serve inoltre una copia autenticata del documento tramite Apostille.
Esiste un deposito minimo o un saldo minimo obbligatorio?I requisiti di versamento minimo variano in base alla banca. Neobanche e istituti come PostFinance non richiedono depositi minimi di apertura o permettono di iniziare con importi contenuti. Al contrario, diverse banche retail richiedono depositi o investimenti minimi (spesso compresi tra 50.000 e 100.000 CHF) per i clienti non residenti, fino alle banche di Private Banking, dove la soglia di patrimonio in gestione parte solitamente da 100.000 – 500.000 EUR/CHF.
Come funziona la tutela dei depositi in caso di fallimento della banca? I depositi sono garantiti dal Fondo di Garanzia dei depositi svizzero (esisuisse/FINMA) fino a 100.000 CHF per depositante e per singolo istituto. Questa tutela si applica a tutti i correntisti indipendentemente dalla loro nazionalità o residenza. Per le banche cantonali, i depositi godono inoltre della garanzia statale illimitata del Cantone di appartenenza.
La garanzia dei depositi copre anche i conti aperti in Euro?Sì, il Fondo di tutela copre anche i conti correnti e di deposito in valuta diversa dal franco svizzero, inclusi Euro e Dollari. Per determinare il limite di copertura fino a 100.000 CHF, il saldo viene convertito in franchi svizzeri al tasso di cambio del giorno.
Qual è il metodo migliore per trasferire fondi dall’Italia alla Svizzera? Il canale consigliato, più sicuro e trasparente è il bonifico bancario (SEPA per i conti in Euro). Il trasferimento in contanti è sconsigliato ed è soggetto al limite di 10.000 euro, oltre il quale occorre effettuare l’obbligatoria dichiarazione in dogana per evitare sanzioni pecuniarie ed eventuali sequestri.
I bonifici istantanei dall’Italia alla Svizzera sono supportati?È possibile inviare bonifici istantanei verso la Svizzera se il conto di destinazione è in Euro e la banca aderisce al circuito SEPA Instant. Essendo la Svizzera fuori dall’UE, gli istituti elvetici non sono però obbligati da leggi europee ad azzerare il sovrapprezzo sugli istantanei e possono applicare commissioni specifiche rispetto ai bonifici ordinari.
Il segreto bancario svizzero garantisce ancora l’anonimato fiscale verso l’Italia?No, per il Fisco italiano il segreto bancario è di fatto superato. Attraverso lo scambio automatico di informazioni (CRS/SAI), le banche svizzere trasmettono annualmente alle autorità fiscali i dati anagrafici, i saldi di fine anno e i redditi finanziari dei correntisti residenti in Italia.
Sono previsti costi o commissioni aggiuntive per i residenti in Italia?La maggior parte delle banche tradizionali e retail applica una “tassa per domiciliati all’estero” sui conti aperti da clienti non residenti. Questa spesa aggiuntiva varia mediamente tra 10 e 30 CHF al mese (da 120 a 360 CHF all’anno) ed è introdotta dalle banche per coprire i maggiori costi di compliance e gestione della clientela internazionale. Restano però anche soluzioni senza costi, con conti a zero spese.
Quali tassi di interesse si ottengono sulla liquidità in Svizzera? A causa delle decisioni della Banca Nazionale Svizzera (BNS), che ha riportato il tasso guida allo 0,00%, la maggior parte degli istituti bancari elvetici ha azzerato i tassi d’interesse attivi sia sui conti privati sia sui conti di risparmio.
Questo sito utilizza cookie di terze parti per inviare pubblicità in linea con le tue preferenze. Clicca qui per prendere visione dell’informativa estesa sui cookie. Utilizzando questo sito acconsenti all'utilizzo dei cookie OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.
 FAQ — Domande Frequenti sull’Apertura e Gestione di un Conto in Svizzera